에코프로가 1,500억원 규모의 신종자본증권을 발행합니다. 표면금리는 연 7.378%, 만기는 30년입니다.
그런데 이번 공시에서 30년이라는 만기보다 먼저 볼 숫자는 2년 뒤 9.878%입니다.
발행 후 2년이 지나도록 상환하지 않으면 금리가 2.50%포인트 올라 7.378%에서 9.878%가 됩니다. 이후에도 남아 있으면 매년 1.00%포인트가 추가됩니다. 반면 에코프로는 발행 6개월 뒤부터 조기상환할 수 있습니다.
이번 신종자본증권을 단순히 ‘30년 만기 고금리 채권’으로 보면 구조를 절반만 보는 셈입니다. 왜 이런 조건으로 1,500억원을 조달했는지까지 봐야 합니다.
목차
신종자본증권은 왜 자본성으로 볼 수 있을까
돈을 받고 이자를 지급하니 일반 채권과 비슷해 보입니다. 하지만 신종자본증권은 계약 조건에 따라 회계상 자본으로 분류될 수 있습니다.
핵심은 이름이 아니라 회사가 현금이나 다른 금융자산을 반드시 지급해야 하는 계약상 의무가 있느냐입니다.
IAS 32도 금융부채와 자본을 구분할 때 이 의무를 중요한 기준으로 봅니다. ‘채권’이라는 이름이 붙었다고 무조건 부채가 되고, ‘자본’이라는 이름이 붙었다고 자동으로 자본이 되는 것은 아닙니다. 실제 계약 조건을 봐야 합니다.
이번 에코프로 신종자본증권에는 일반 회사채와 다른 조건이 들어 있습니다.
이자는 3개월마다 지급하지만 회사가 지급을 연기할 수 있습니다. 연기된 이자는 누적되고 추가 이자가 붙습니다. 만기는 2056년 9월 30일까지 30년이지만 연장할 수 있는 조건도 있습니다. 투자자가 중간에 상환을 요구하는 구조가 아니라 회사 쪽에 조기상환 선택권이 있습니다.
이런 특징 때문에 신종자본증권은 흔히 부채와 자본의 성격을 함께 가진 자본성 증권으로 설명됩니다.
다만 신종자본증권이라는 이름만으로 회계상 자본 분류가 자동 결정되는 것은 아닙니다. 실제 판단은 개별 계약 조건과 적용 회계기준에 따라 달라집니다.
7.378%가 끝이 아니다
이번 발행금액은 1,500억원, 최초 표면금리는 연 7.378%입니다. 원금에 단순 적용하면 연간 약 110.7억원입니다.
2년이 지나도록 상환하지 않으면 금리는 9.878%로 올라갑니다. 이후에도 남아 있으면 다시 매년 1.00%포인트씩 추가됩니다.
| 구분 | 적용 금리 | 1,500억원 기준 단순 연간 금액 |
| 발행 후 2년까지 | 7.378% | 약 110.7억원 |
| 2년 경과 후 | 9.878% | 약 148.2억원 |
| 이후 1년 추가 경과 시 | 10.878% | 약 163.2억원 |
위 금액은 원금 1,500억원에 해당 금리를 단순 적용한 비교값입니다. 실제 지급액은 중도상환 여부나 이자지급 연기 등 계약 실행에 따라 달라질 수 있습니다.
중요한 건 방향입니다. 상환하지 않고 오래 유지할수록 조달비용이 커지는 구조입니다.
그래서 명목상 30년 만기라는 사실보다 스텝업이 시작되는 2년 시점이 더 중요합니다.
6개월 뒤부터는 회사가 먼저 갚을 수 있다
그렇다고 에코프로가 2년 뒤 반드시 9.878%를 부담하는 것은 아닙니다.
회사는 발행일부터 6개월이 지난 뒤 각 이자지급일에 전부 또는 일부를 중도상환할 수 있는 콜옵션을 가지고 있습니다. 스텝업이 시작되기 전에 상환하면 이후 높은 금리 구간으로 넘어가지 않습니다.
이번 구조는 6개월 → 2년 → 30년으로 보면 이해하기 쉽습니다.
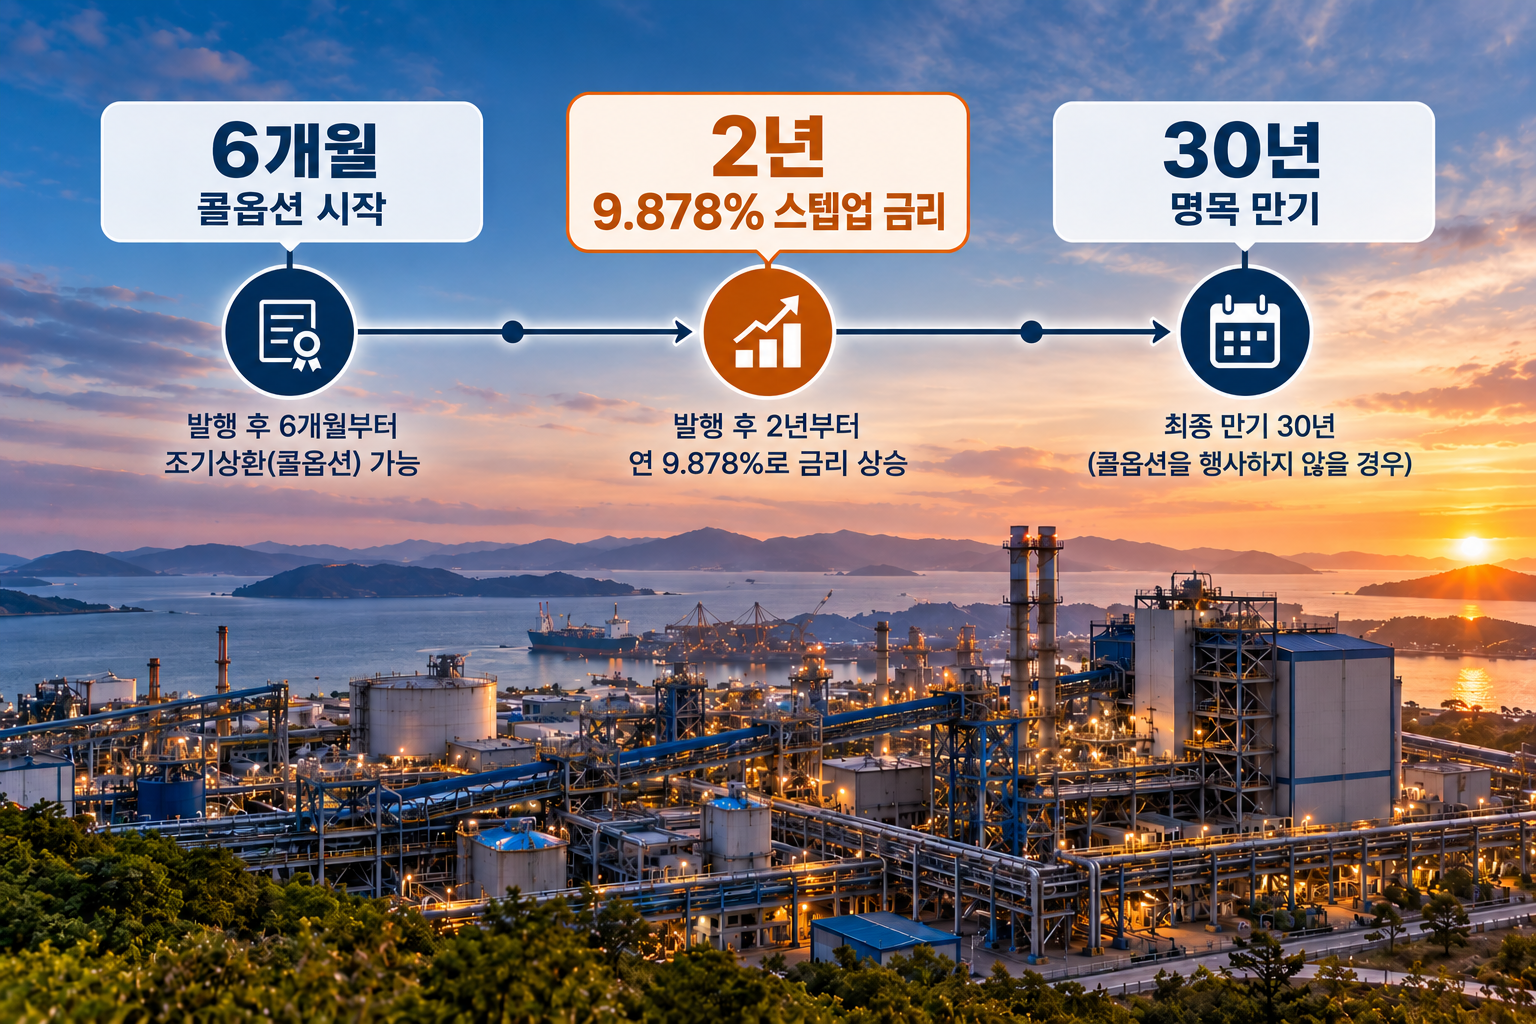
6개월은 조기상환을 시작할 수 있는 시점, 2년은 금리가 크게 올라가기 시작하는 시점, 30년은 명목상 만기입니다.
숫자는 세 개지만 의미는 완전히 다릅니다.
1,500억원은 인도네시아 니켈 투자로 간다
이번 조달 자금은 인도네시아 니켈 제련소 투자에 우선 사용될 예정입니다. 회사는 재무건전성을 확보하면서 성장 투자 재원을 마련하기 위한 발행이라고 설명했습니다.
에코프로는 인도네시아 BNSI 니켈 제련소 프로젝트에 대주주로 참여하고 있습니다.
회사는 기존 인도네시아 1단계 투자를 통해 연간 2만9,000톤의 니켈 수급권을 확보했고, BNSI 투자가 마무리되면 1·2단계를 합쳐 총 6만5,000톤의 니켈 수급권을 확보한다는 계획입니다.
2026년 8월 11일 에코프로가 공개한 자료에서는 BNSI 제련소가 2027년 2분기 양산 예정이라고 설명했습니다. 중국 GEM, 인도네시아 PTVI 등과 합작해 운영할 계획도 밝혔습니다.
따라서 이번 1,500억원 조달은 단순히 현금이 필요해 돈을 빌린 것으로 보기보다, 인도네시아 니켈 투자에 필요한 자금을 장기 자본성 조달 방식으로 마련하는 과정으로 보는 편이 공시 내용에 가깝습니다.
그렇다고 이번 발행이 BNSI 투자의 수익성을 증명하는 것은 아닙니다. 6만5,000톤 니켈 수급권과 향후 사업 효과는 현재 회사가 제시한 계획입니다. 실제 생산과 수익성은 가동 이후 별도로 확인해야 합니다.
앞으로 볼 것은 만기보다 상환 시점이다
이번 공시에서 가장 먼저 눈에 들어오는 숫자는 7.378%일 수 있습니다. 하지만 실제 조달비용을 가르는 건 에코프로가 이 신종자본증권을 얼마나 오래 유지하느냐입니다.
2년 전에 상환하면 스텝업을 피할 수 있습니다. 그대로 유지하면 금리는 9.878%로 올라가고 이후 추가 상승 조건도 작동합니다.
그래서 앞으로 확인할 것은 두 가지입니다. BNSI 투자가 계획대로 진행되는지, 그리고 에코프로가 스텝업이 시작되기 전에 이 신종자본증권을 어떻게 처리하는지입니다.
이번 공시에서는 30년 만기보다 앞으로 2년이 더 중요합니다.
함께 보면 좋은 글
'재테크 > 공시·실적 분석' 카테고리의 다른 글
| 뱅크웨어글로벌 IPO 정보 총정리(공모가, 적용 PER, 유통물량, 관련주 등) (0) | 2024.06.23 |
|---|---|
| 이노스페이스 IPO 청약 정보 정리(feat. 상장일, 상장가, 주관증권사, 관련 등) (2) | 2024.06.13 |
| 티쓰리엔터테인먼트 공모주(IPO) 청약 정보 총정리 (0) | 2022.11.05 |
| 저스템 공모주(IPO) 청약 정보 총정리(수요예측 결과 등) (0) | 2022.10.23 |
| 플라즈맵 공모주(IPO) 청약, 진행시켜? (0) | 2022.10.12 |


댓글